財務・資本戦略
財務・資本戦略
PBR改善に向けた取組み
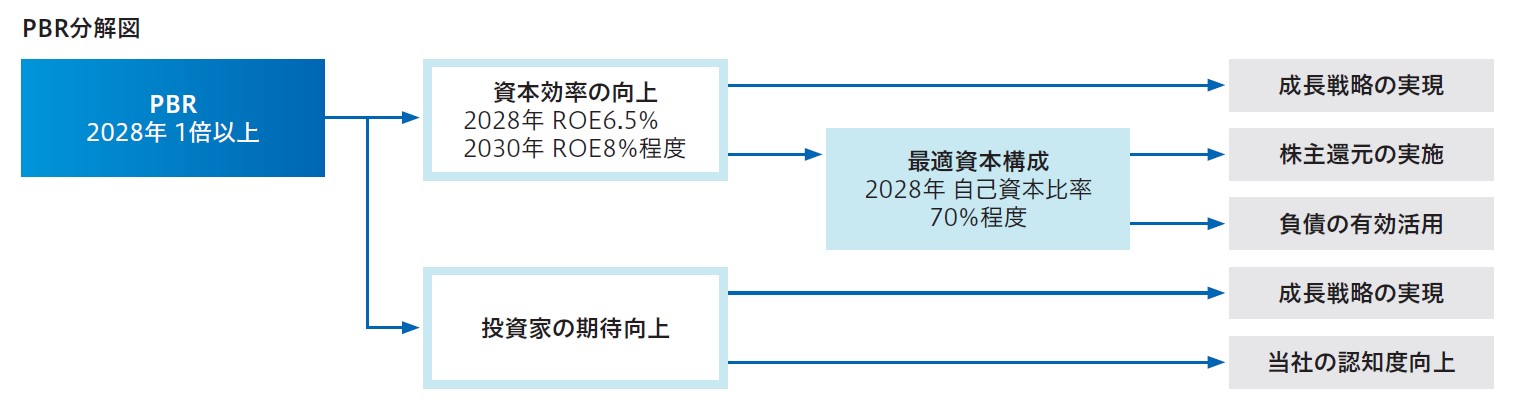
当社グループは、資本コストや株価を意識した経営の実現に向け、PBR(株価純資産倍率)改善に向けた取組みを2026年2月に更新しました。
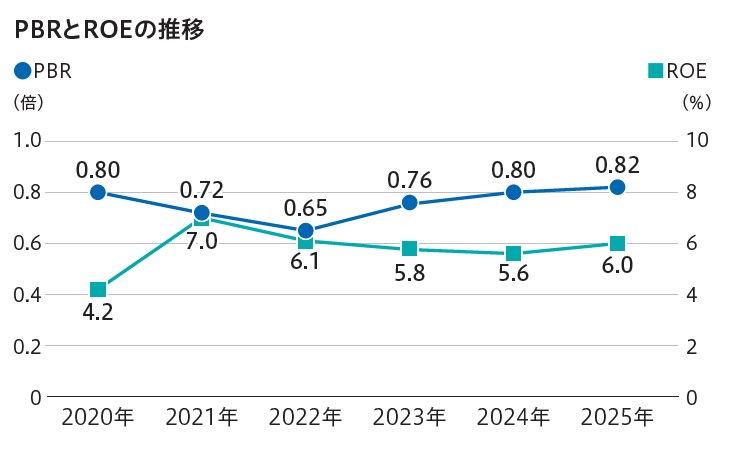
当社グループは、PBR改善へ取り組んでいますが、PBRが1倍を割る状態が2018年以降継続しています。営業利益と自己資本との不均衡によるROEの低迷がPBR1倍割れの要因と分析しています。営業利益については、積極的な設備投資を進めている高機能製品の収益化に時間がかかっています。一方、自己資本については、株主還元や負債の有効活用によりコントロールしており、収益化の遅れが、資本収益性に影響している状況です。
今後、株主還元の実施や負債の有効活用によって最適な資本構成となるよう資本をコントロールする一方、モビリティ・半導体などの注力分野の強化や海外展開の推進により成長戦略を実現することで資本効率を向上させます。また、成長戦略の実現に加え、株主優待やIR・SR活動などを通じて当社グループの認知度を向上させることで、投資家の期待感・市場評価の向上につなげます。
キャッシュアロケーション
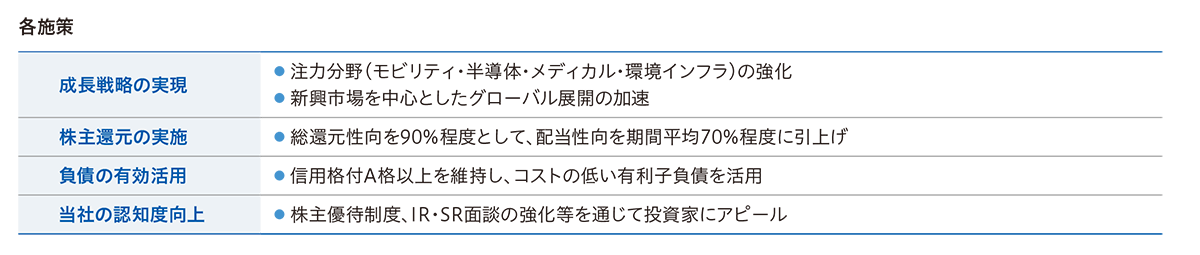
従来、当社は、手元資金および営業キャッシュフローに加え、負債での調達を原資として、成長のための設備投資と株主還元を実施してまいりました。2028年目標(PBR1倍超え)に向け、引き続き、積極的な設備投資と継続した株主還元を行う一方、資本効率の向上を図ってまいります。これらを踏まえた2028年までのキャッシュアロケーションのイメージは以下のとおりです。2028年までの営業キャッシュフローを設備投資と株主還元の主な原資とし、資本効率の改善のために有利子負債で一部調達する予定です。
これらにより収益性向上と資本効率向上の両輪で中長期的な企業価値向上に努めてまいります。
資本効率の向上
株主還元強化
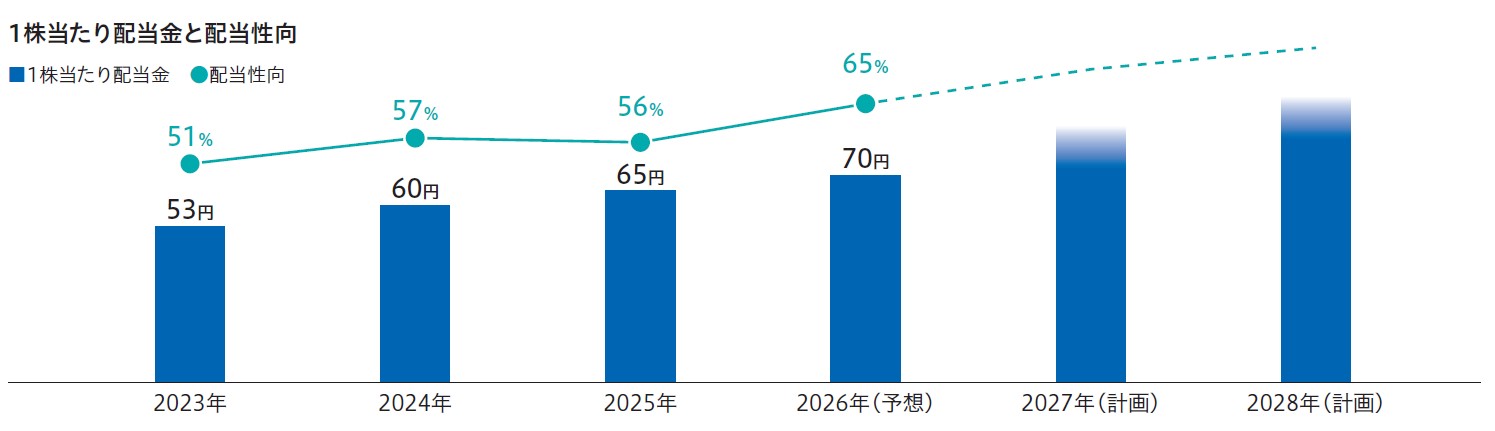
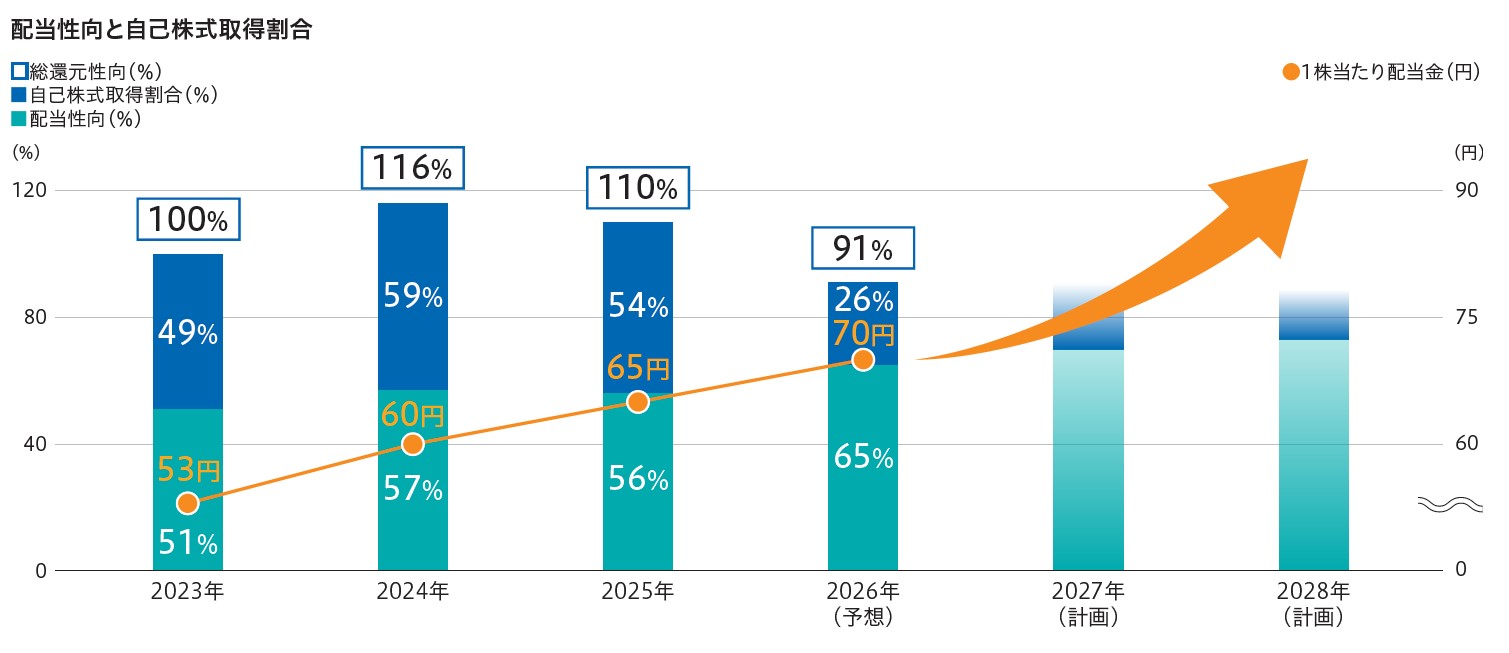
当社は、連結配当性向30%程度・連結総還元性向50%程度を目途に、安定的な配当の継続と連結総還元性向の向上を図ることを株主還元の基本的方針としています。
2025年は、本方針に基づき年間配当を65円(前年比+5円)としたほか、約70億円の自己株式取得を実施しました。この結果、連結配当性向は55.5%、連結総還元性向は110.1%となりました。
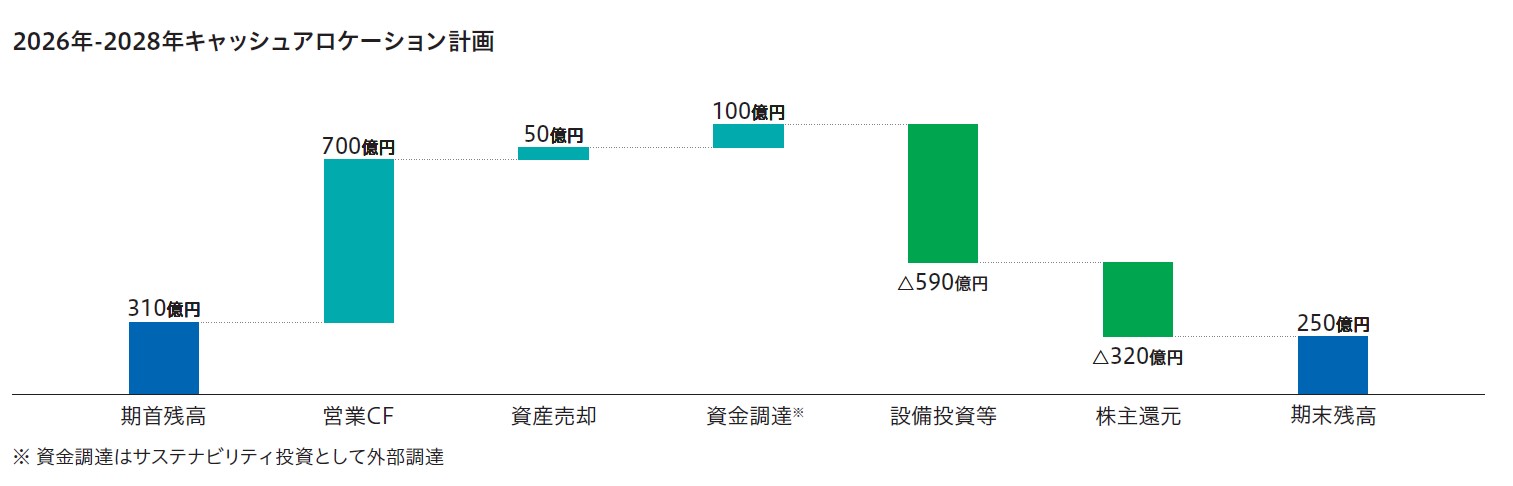
2026年から2028年までの中期経営計画期間中の株主還元は、総還元性向を90%程度とし、配当性向を期間平均70%程度に高めることにしています。
政策保有株式の売却
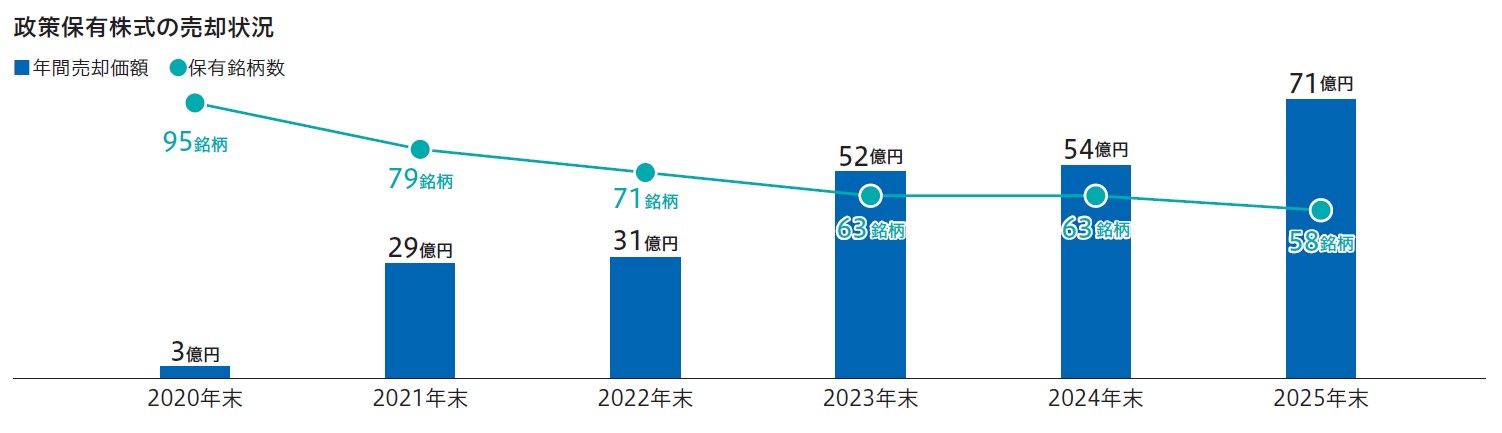
政策保有株式の貸借対照表への計上額が、連結純資産比10%未満となるよう売却を進めています。
当社は、取引関係の維持強化、業務提携の構築などの観点から当社の中長期的な企業価値向上に資すると判断した場合、当該取引先などの株式を取得・保有しています。当該取引先との総合的な関係の維持強化および保有による便益やリスクが資本コストに見合っているかを総合的に勘案し、その保有効果などについて毎年検証しています。
2025年は、保有効果の薄れた政策保有株式を総額71億円で売却しました。今後も保有効果が薄れた銘柄などの売却を進めていきます。
個人投資家の認知度向上
株主優待制度の導入
長期的に当社株式を保有していただくことを目的として、株主優待制度を導入いたしました。
BtoBがメインの当社では、個人投資家の認知度を高めることは課題の一つですが、株主優待による認知度の向上を通じて、株価の底上げを図ります。長期保有の個人投資家の増加が、市場のボラティリティが高い局面においても株価の安定を支える効果を期待しています。
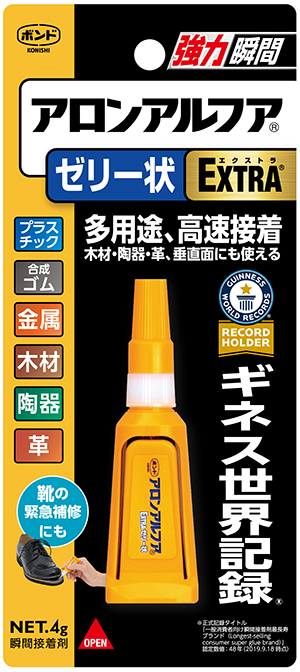
当社事業への理解を深めてもらえるよう瞬間接着剤「アロンアルフア」を株主優待品として提供
CFOメッセージ

2028年中期経営計画(以下、新中計)において、
「資本コストや株価を意識した経営」を強く打ち出した背景を教えてください。
2025年中期経営計画(以下、前中計)では、研究開発や設備投資、人財への投資など、将来成長に向けた積極的な投資を継続してきました。その結果、技術力や事業基盤は着実に強化されましたが、一方で、市場環境の影響もあり、投下資本に対する収益性の向上は十分とは言えませんでした。
ROEは6%台、PBRも1倍を下回る水準で推移しており、「成長に向けた投資に対し、資本コストを上回るリターンへの期待を十分に示しきれておらず、市場評価が伸び悩んでいる」という状況を、経営として真摯に受け止める必要があると考えています。
こうした認識のもと、新中計では、成長戦略の推進と同時に、資本コストを明確に意識し、企業価値向上を実感できる経営へと進化させていくことを重要な柱として位置付けました。
資本効率改善に向けて、CFOとして特に重視している点は何でしょうか。
最も重視しているのは、「資本効率を意識した経営判断を組織全体に浸透させること」です。
これからの投資は、単に成長性だけでなく、投資回収や資本収益性を厳しく見極める必要があります。既に実行してきた成長投資についても、収益化のスピードを高め、確実に利益へと結びつけることが求められています。
また、事業ポートフォリオの見直しも重要なテーマです。収益性や成長性の観点から事業の優先順位を明確にし、選択と集中を進めることで、資産効率の改善と資本回転率の向上を図っていきます。ROICやROEといった指標を意識した経営を、日々の意思決定に根付かせていきたいと考えています。
最適な資本構成については、どのような方針を掲げていますか。
当社グループはこれまで、比較的高い自己資本比率を維持してきましたが、今後は財務健全性を損なうことなく、適切な財務レバレッジを活用していく方針です。
政策保有株式の縮減や総資産の圧縮を進めるとともに、信用格付A以上を維持することで、低コストかつ安定的な資金調達を実現します。
こうした取組みにより、2028年度にPBR1倍以上、ROE6.5%の達成を目指します。これらの目標は通過点であり、2030年に向けてさらに資本効率を高め、市場から持続的に評価される企業を目指していきます。
株主還元について、新中計ではどのように考えていますか。
株主の皆様への還元は、企業価値向上の成果を具体的に示す重要な手段だと考えています。
新中計では、配当金と自己株式取得の割合を見直し、配当性向を期間平均70%程度まで引き上げ、自己株式取得については機動的に実施する方針です。総還元性向としては、90%程度を目安とし、安定的かつ配当金に重きを置いた株主還元を継続していきます。
加えて、株主優待制度を通じて、当社グループの製品や事業への理解を深めていただき、中長期的に当社を応援してくださる株主層の拡大を図ります。
最後に、ステークホルダーへのメッセージをお願いします。
不確実性の高い事業環境が続く中でも、当社グループは素材と機能を核とした技術力と、多様な事業ポートフォリオを有しています。
今後は、これらの強みを成長投資につなげるだけではなく、リターンとして確実に顕在化させることが、CFOとしての最大の責務だと考えています。
財務・資本戦略の高度化と、透明性の高い情報開示を通じて、市場との対話を深めながら、持続的な企業価値向上に取り組んでまいります。引き続き、株主・投資家をはじめとするすべてのステークホルダーの皆様のご理解とご支援を賜れば幸いです。